- Москва и МО
- Санкт-Петербург и ЛО
Статья Ивана Починщикова для CRE: Дефицит квадратных метров закончился. Начинается дефицит качественного продукта
Почему в ближайшие пять лет главным конкурентным преимуществом девелопера станет понимание конечного пользователя.
Десятилетие дефицита: почему старые правила не работают
Последние десять лет рынок коммерческой недвижимости Москвы и Санкт-Петербурга развивался в условиях дефицита качественного предложения. Спрос превышал объем нового строительства, поэтому многие проекты находили покупателей или арендаторов еще до ввода в эксплуатацию.
С 2016 по 2025 годы в Москве было введено около 4,1 млн кв.м офисной недвижимости, тогда как объем сделок превысил 15,3 млн кв.м. В складском сегменте за тот же период рынок пополнился 13 млн кв.м при совокупном объеме сделок 17,5 млн кв.м. В Санкт-Петербурге было введено более 1,16 млн кв.м качественных офисов и 3,12 млн кв.м индустриально-складской недвижимости.
График 1: Офисная недвижимость. Москва. Объем ввода, сделок и динамика вакансии
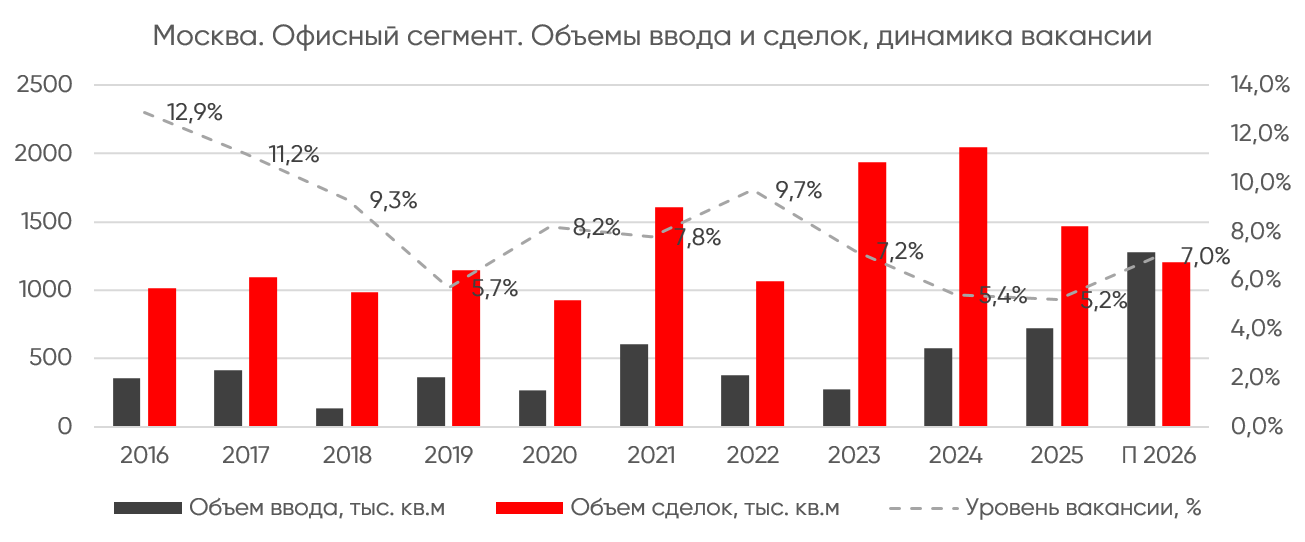
График 2: Москва. Объем ввода складских площадей по типу реализации, уровень вакантных площадей. Класс А
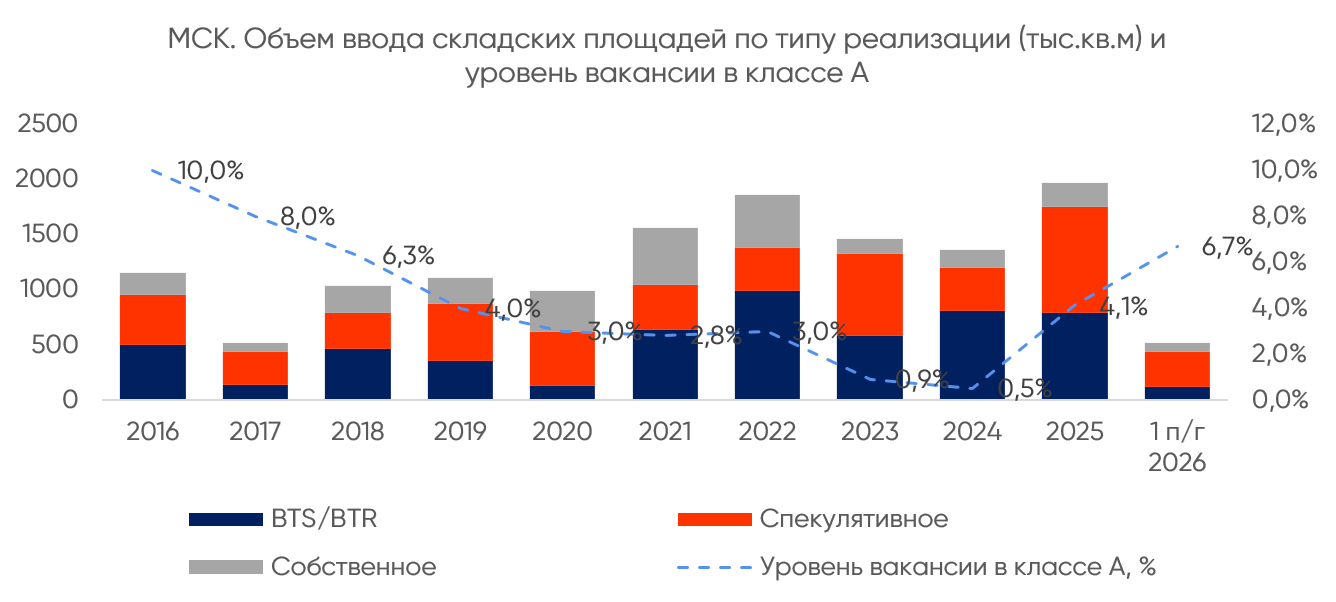
График 3: Офисная недвижимость. Санкт-Петербург. Объем ввода, сделок и динамика вакансии
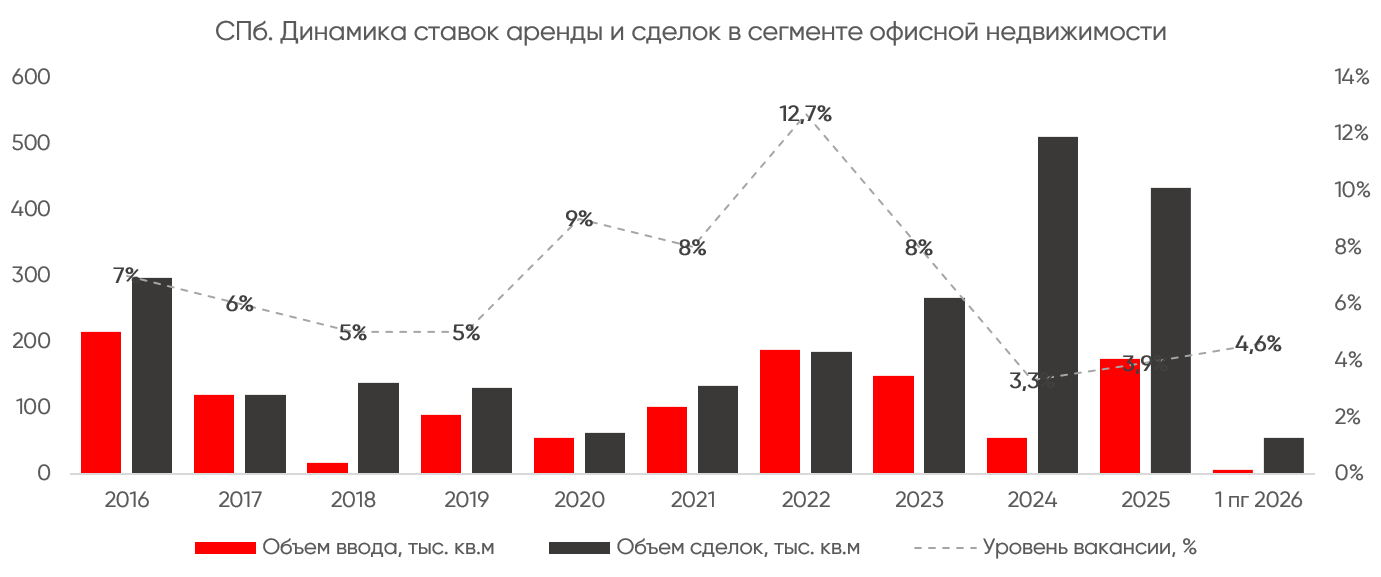
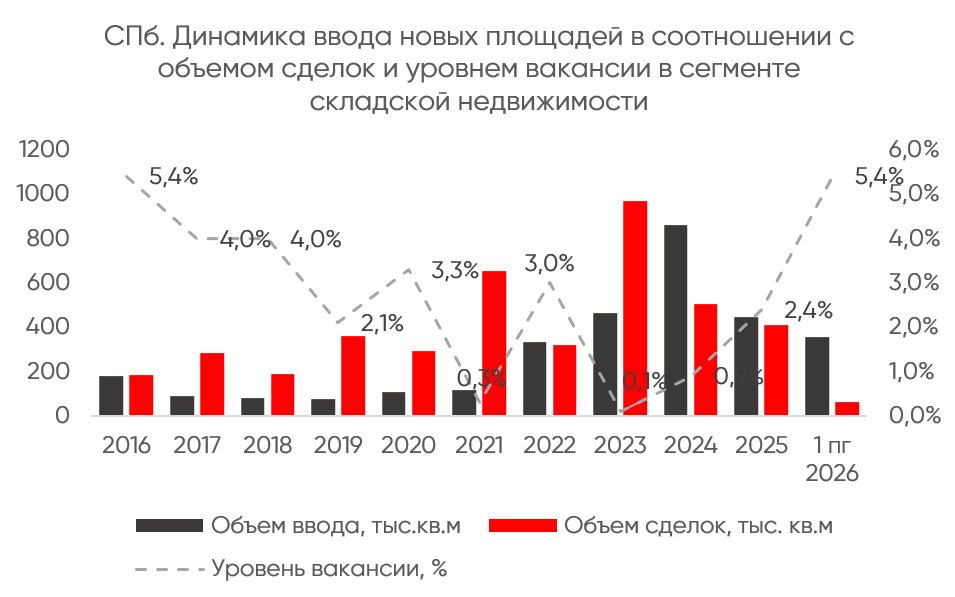
График 4: Санкт-Петербург. Объем ввода складских площадей по типу реализации, уровень вакантных площадей. Класс А
Сегодня мы вступаем в новую стадию развития рынка коммерческой недвижимости. За последние годы существенно выросли объемы строительства, появились новые игроки и новые форматы недвижимости. Если раньше ключевой проблемой было отсутствие предложения, то теперь предложение начинает опережать спрос.
Так, по итогам первого полугодия 2026 года вакансия на офисном рынке Москвы достигла 7,2%, а при сохранении текущих темпов ввода новых объектов может превысить 10% к концу года. В Санкт-Петербурге показатель вырос с 3,6% до 4,5%. Аналогичные процессы происходят и на складском рынке: после нескольких лет практически нулевой вакансии объем свободных площадей постепенно увеличивается. Дефицит, определявший правила игры последнее десятилетие, постепенно уступает место рынку с более широким выбором и принципиально иной конкуренцией.
Вал нового предложения: когда «много» перестает быть «хорошо»
Главная причина наступающих изменений рынка – не снижение спроса, а беспрецедентный рост объемов нового строительства. В ближайшие четыре-пять лет рынок получит больше новых площадей, чем было построено за предыдущее десятилетие.
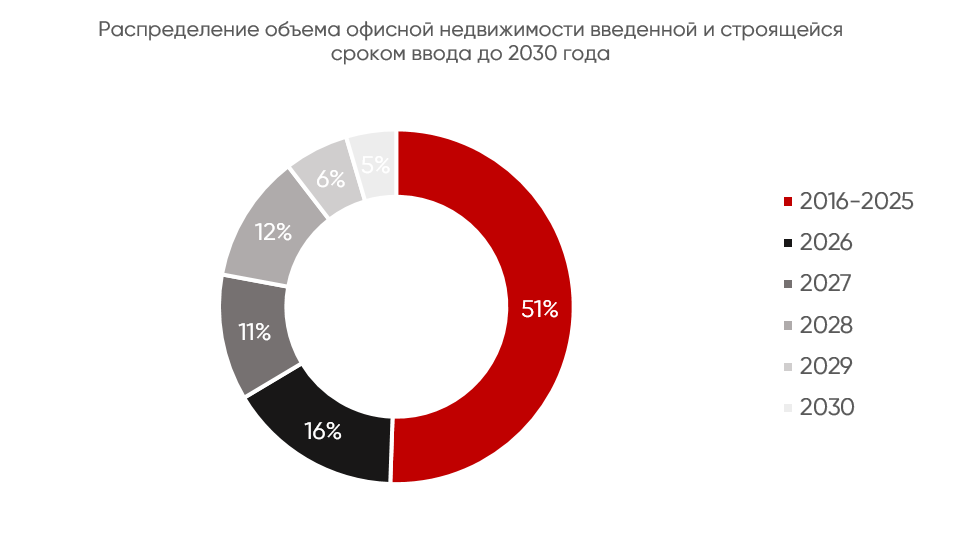
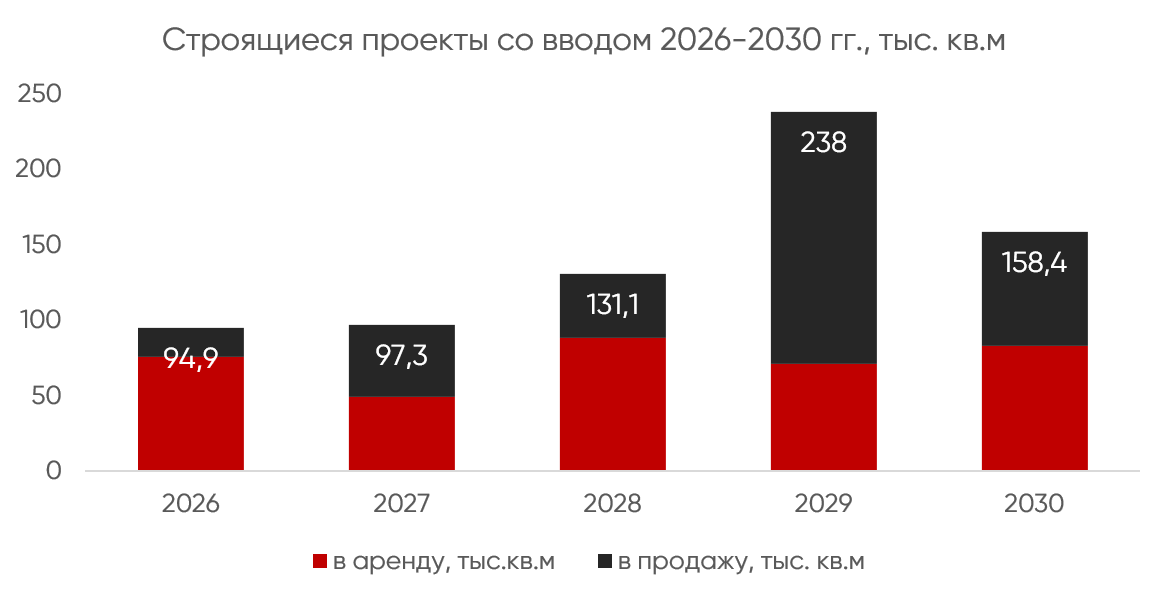
Только за первое полугодие 2026 года в Москве было введено 519 тыс. кв.м новых офисов – почти в десять раз больше, чем за аналогичный период прошлого года. Более 80% нового предложения приходится на объекты премиального класса. До 2030 года в столице заявлено к вводу еще около 7,4 млн кв.м офисной недвижимости – почти в два раза больше, чем было построено за предыдущие десять лет (4,1 млн кв.м).
График 5: Москва. Объем строящихся офисов, 2026 – 2030
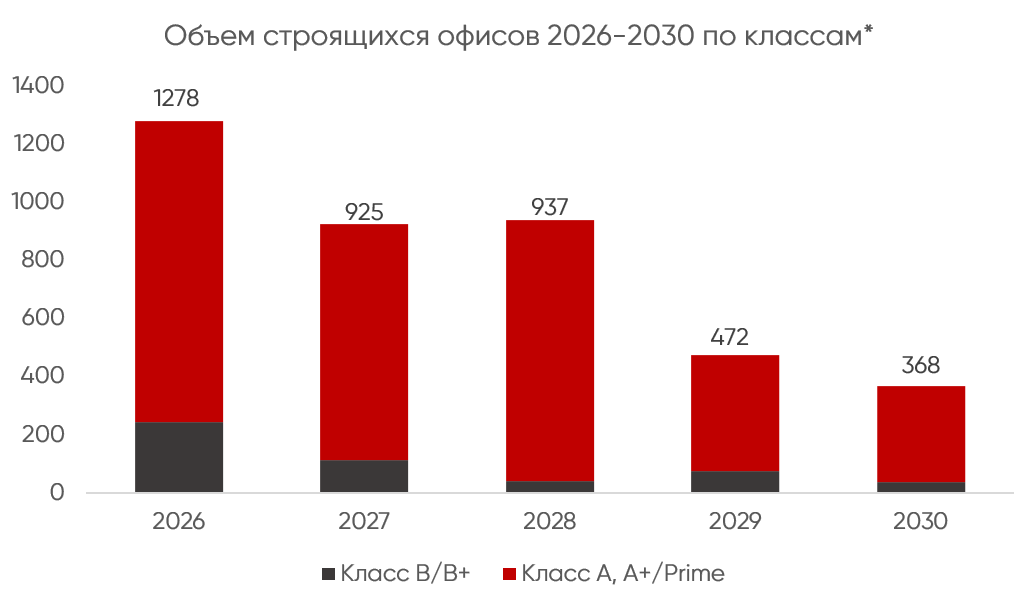
График 6: Москва. Распределение объема офисной недвижимости. Ввод и план. 2016 – 2030
На рынке складской недвижимости Москвы в 2026 году ожидается ввод около 2,7 млн кв.м качественных складских площадей – один из крупнейших показателей за всю историю рынка. На этом фоне вакансия в складах класса А выросла с 4,1% до 6,7%, а по итогам года, по нашим оценкам, может достичь 8-10% – максимального значения за последние одиннадцать лет.
Санкт-Петербург повторяет московский сценарий с лагом около двух-трех лет. По итогам первого полугодия вакансия на офисном рынке выросла с 3,6% до 4,5%. При этом в 2026 году ожидается ввод около 100 тыс. кв.м качественных офисов, а значимый прирост ввода мы увидим только к 2029 году. На складском рынке Петербурга вакансия впервые за девять лет превысила 5%, а объем нового строительства по итогам года может достичь 578 тыс. кв.м – второго по величине результата в истории. Для сравнения, за предыдущие десять лет в Санкт-Петербурге было введено около 3,12 млн кв.м качественной складской недвижимости, то есть только за один год рынок получит почти пятую часть этого объема.
График 7 : Санкт-Петербург. Объем строящихся офисов, 2026 – 2030
Смена конъюнктуры: от дефицита к конкуренции за клиента
За последние десять лет рынок изменился не только количественно. Расширился состав участников, поменялся пул крупнейших «держателей» коммерческой недвижимости, появились новые форматы – сервисные офисы, light industrial, значительно выроста доля build-to-suit в складском сегменте, произошла массовая трансформация портрета и конечного пользователя, и инвестора. Поменялась и модель спроса: раньше пользователь спрашивал, есть ли свободная площадь, теперь – насколько конкретный объект соответствует его задачам.
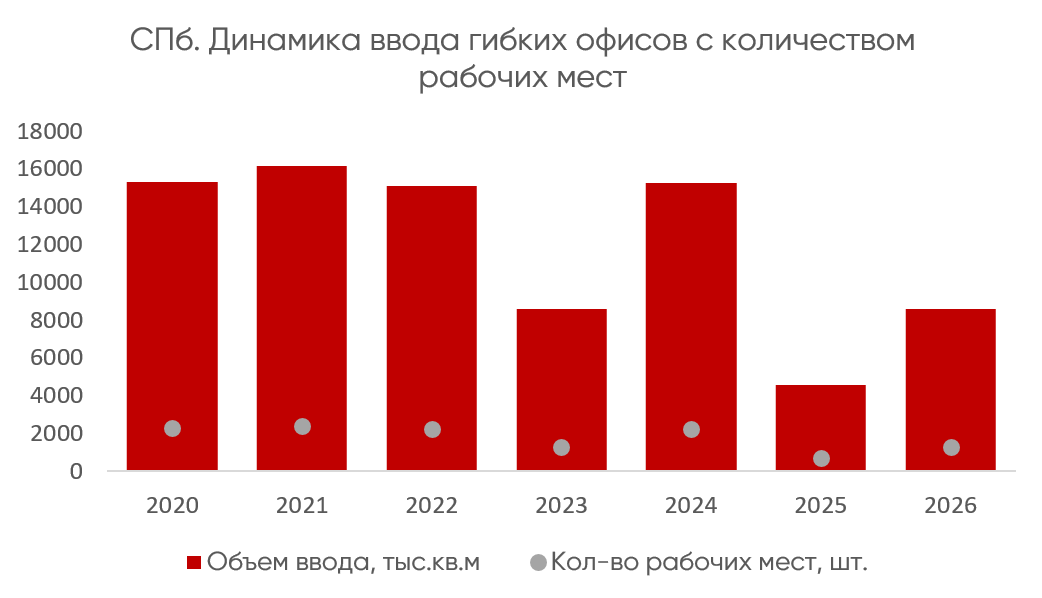
Отчасти именно появление новых требований у клиентов становятся катализатором изменений. Например, рынок гибких офисов. Первые российские коворкинги начали появляться с 2008 года, но тогда не нашли понимания у своей аудитории. А после 2018-2019 годов формат гибких офисов сформировался в самостоятельный сегмент с разделением на коворкинги и сервисные офисы, которые четко смогли удовлетворить спрос своей аудитории. И спустя 7-8 лет в Москве объем рынка составляет 413,6 тыс. кв.м, рассчитанный более чем на 60 тыс. рабочих мест. В Санкт-Петербурге объем предложения достиг 72,4 тыс. кв.м. Фактически за несколько лет рынок сформировал отдельный офисный продукт, в котором компании покупают не квадратные метры, а готовую инфраструктуру, сервис и гибкость.
График 8: Москва. Динамика ввода гибких офисных пространств с количеством рабочих мест
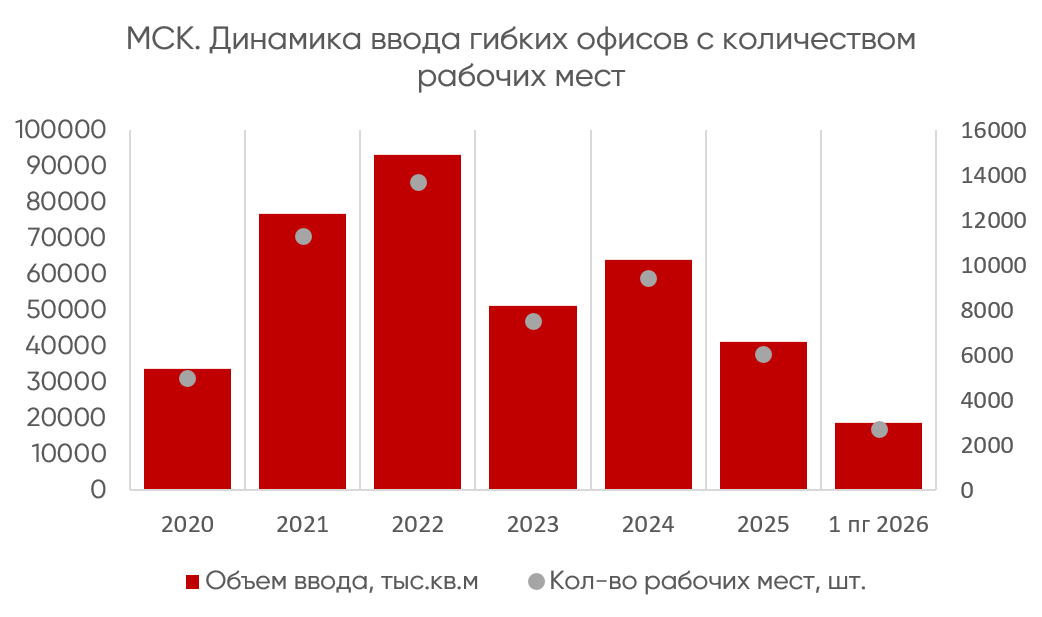
График 9: Санкт-Петербург. Динамика ввода гибких офисных пространств с количеством рабочих мест
Показателен пример выхода сети SOK на рынок Петербурга. Оператор предложил рынку классический сервисный офис в новом БЦ классе А с подземным паркингом, блочную систему вместо кабинетной и преимущественно открытую планировку. При этом оператор вышел на рынок с высоким для Петербурга тарифом и в сложный период – после начала СВО. Несмотря на это проект достаточно быстро нашел своих арендаторов и имел 100% заполняемость среди которых были представители нефтегазового и банковского секторов. После выхода московского оператора с новым продуктом локальные игроки начали корректировать стратегии – повышать качество и пересматривать тарифы. Это был ключевой момент развития рынка.
Параллельно на индустриально-складском рынке возник сегмент light industrial. В Москве его активное формирование началось в 2019 году, когда объем ввода составлял лишь 32 тыс. кв.м. И тут пионером стала компания ХСА в Москве, которая в 2019 году реализовала в индустриальном парке «Сынково» первый свой проект классического light industrial. Интересно, что в Санкт-Петербурге в этот же период «Первый Базис» начал свой путь на этом рынке – были введены Workshop (4,2 тыс. кв. м) и Left & Right (2,9 тыс. кв. м). Проекты реализовывались как в продажу, так и в аренду. После этого компания последовательно продолжила развивать выбранную концепцию. Были реализованы Business Hub (две очереди, 2021 и 2023 годы), бизнес-центр Level Up (2025 год), а сейчас строится Industrial Hub площадью 8,4 тыс. кв. м. Отмечу, что проекты «Первого Базиса» сложно назвать классическим light industrial. Они сочетают производственные, складские, офисные и торговые функции, располагаются внутри города, на первых линиях магистралей, и относятся скорее к премиальному сегменту. Стоимость продажи и аренды в них примерно в два раза выше среднерыночной и рынок принял этот продукт – в этом сегменте компания не имеет конкурентов.
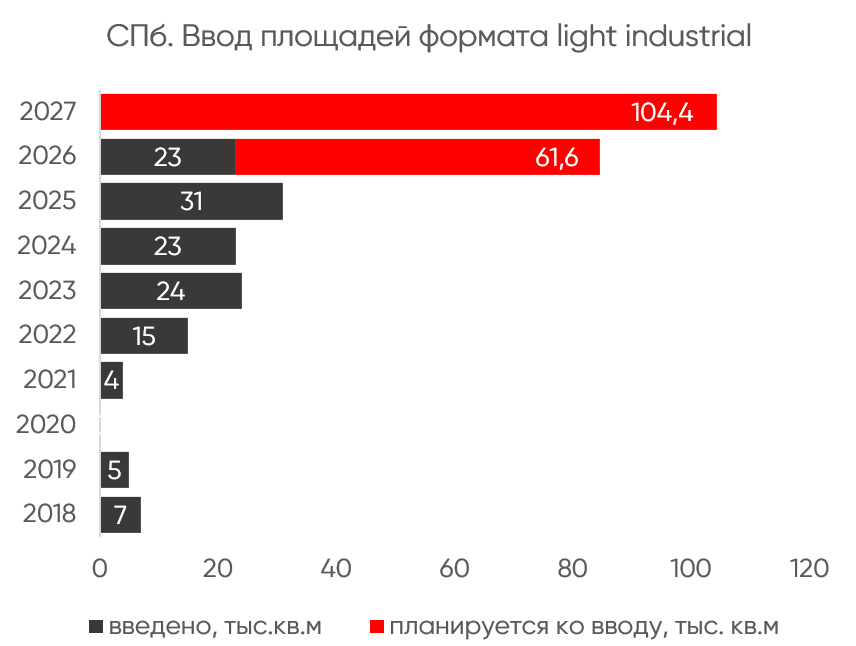
На сегодняшний день light industrial это уже самостоятельный сегмент. Существующее предложение в Москве превысило 1,1 млн кв.м, еще 1,1 млн кв.м находятся в стадии строительства до конца 2027 года. В Санкт-Петербурге объем рынка вырос до 134,7 тыс. кв.м.
График 10: Москва, ввод площадей формата light industrial, 2018 - 2027
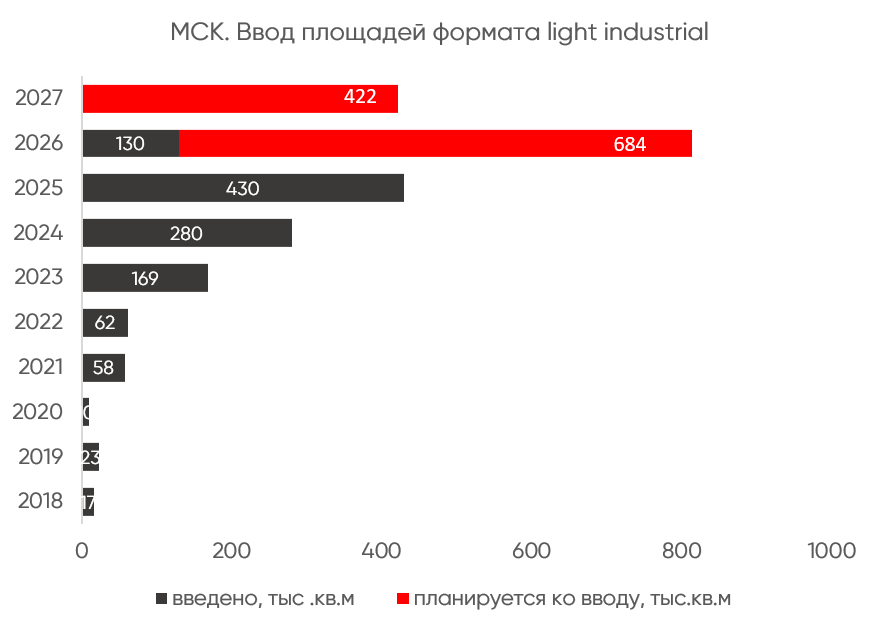
График 11: Санкт-Петербург, ввод площадей формата light industrial, 2018 – 2027
Новые игроки – новое предложение
Последние годы мы видим, как меняется и состав участников рынка. Жилые девелоперы перестали рассматривать коммерческую недвижимость как вспомогательную функцию внутри жилых проектов и начали формировать самостоятельные направления. ПИК под реализацию недвижимости формата light industrial создал Parametr. Sezar Group вывела отдельное подразделение для развития коммерческой недвижимости «Сезар про». FORMA усиливает присутствие на офисном рынке. Plus Development выводит первые проекты в реализацию. Активно бизнес-парк развивает А101.
Stone и MR, которые уже давно перестали ассоциироваться исключительно с жильем. Они стали первыми, кто начал системно развивать рынок продажи качественных офисов блоками. Stone фактически сформировал этот сегмент, выведя в 2020 году проект Stone Towers, а затем последовательно развивая линейку офисных кварталов. MR подключился к этому направлению 2022 году с запуском iCITY, после чего сформировал отдельную платформу MR Office. Сегодня офисный портфель Stone превышает 1,8 млн кв. м, а портфель MR – около 1,2 млн кв. м. Именно эти компании во многом задали стандарты рынка качественных офисов в продажу и сформировали новый класс частных инвесторов в коммерческую недвижимость.
Если средняя арендная доходность офисной недвижимости находится в диапазоне 7,5–8,5% годовых, то Stone и MR Office заявляют для своих проектов доходность от аренды на уровне 8–10% после ввода и потенциальный рост стоимости офиса на 40–60% за строительный цикл.
Влияние гос.программ на продукт
Особое значение диверсификация получила в Москве, где новое коммерческое строительство стимулируют городские программы, например МПТ и КРТ. Программа создания мест приложения труда действует с 2020 года и связывает жилищное строительство с созданием офисов, технопарков, промышленных и логистических объектов. По одобренным проектам только офисно-деловой сегмент включал 38 зданий общей площадью более 1,2 млн кв.м, рассчитанных примерно на 97 тыс. рабочих мест. В целом к 2025 году программа охватила практически все районы Москвы и включала свыше 230 объектов различных типов.
Столь сильная мотивация от гос.программ сильно влияет на изменение характера предложения. На рынок начали выходить проекты, которые еще несколько лет назад практически не рассматривались: офисные кварталы вне традиционного делового центра, light industrial в составе крупных комплексных проектов, многофункциональные кластеры с сочетанием жилья, рабочих мест и сервисной инфраструктуры. Конкуренция сместилась с отдельных зданий на качество девелоперской концепции и способность проекта создавать полноценную городскую среду.
Показательно, согласно данным mos.ru, по состоянию на апрель 2026 года в рамках программы МПТ согласовано строительство около 9,5 млн кв.м недвижимости (более 290 объектов). В общий объем входят промышленные предприятия, офисные и торговые центры, логистические, социальные и другие объекты.
Новая реальность: конкуренция концепций, а не квадратов
В ближайшие годы рынок будет конкурировать прежде всего концепциями. Мы видим, что на фоне увеличения общей вакансии наиболее качественные бизнес-центры сохраняют высокий спрос и ограниченный объем свободных помещений. Например, в Москве ставки аренды в премиальных объектах достигают 86 тыс. рублей за кв.м в год, но рынок продолжает принимать такой уровень цен.
К примеру, в Санкт-Петербурге в прошлом году Element вывел на рынок северной столицы первый офисный объект класса Prime в Петроградском районе. Проект реализуется исключительно в формате продажи, а срок его завершения запланирован только на 2029 год. При этом, когда год назад Element вышел на рынок с высокой ценой, она многим казалась завышенной. Стоимость офисов здесь в среднем составляем 600 тыс. руб. за кв.м, что примерно на 30% превышает уровень большинства новых бизнес-центров класса А города. При этом девелопер делает акцент не только на архитектуре и инженерии, но и на инвестиционной модели: прогнозирует рост стоимости объекта на 36% к вводу в эксплуатацию и среднегодовую доходность около 12%. Но продукт был принят рынком, что подтверждает высокий темп продаж уже сейчас, когда на стройке стоит только забор.
Или пример спекулятивного рынка – бизнес-центр Space в Приморском районе. Проект вышел на рынок со ставкой аренды примерно на 40% выше средней по объектам класса А Санкт-Петербурга. При этом его выбирали компании, которые изначально не рассматривали эту локацию для размещения офиса. Отчасти успех заключался именно в качестве продукта: дизайнерская отделка, инженерные характеристики, вид на Финский залив.
В складской недвижимости также качественные объекты в наиболее востребованных логистических локациях сохраняют минимальную вакантность: в радиусе 10-15 км от МКАД она составляет около 1,8%. При этом удаленные, морально устаревшие или недостаточно гибкие комплексы сталкиваются с более длительной экспозицией.
Отмечу, что, казалось бы, рынок классических складов достаточно стандартизирован. Но если говорить о ранней трансформации складского рынка, то важную роль сыграла PNK Group. Вклад заключался не только в стандартизации строительства и производстве конструктивных элементов на собственных мощностях. Компания изменила сам подход пользователя к объекту. Раньше будущие владельцы и арендаторы подробно контролировали смету, материалы и каждую строительную операцию. PNK предложила рынку готовый продукт с заранее определенными характеристиками и стоимостью. Пользователь оценивал уже не отдельные строительные процессы, а то, соответствует ли объект его требованиям. Для складского рынка это стало серьезным изменением модели взаимодействия между девелопером и клиентом.
Инженеры vs архитекторы: девелопер становится продуктовым менеджером
Если предыдущие десять лет главным конкурентным преимуществом девелопера была способность построить объект, то в ближайшие годы решающим станет способность еще до начала строительства понять, кто и почему будет пользоваться этим объектом через пять, десять и пятнадцать лет.
Наглядно продуктовый подход проявляется и в сегменте light industrial. Современные проекты предусматривают возможность совмещать производство, хранение, офисные помещения и шоурумы, а также объединять или делить блоки по мере роста бизнеса. Наиболее показательным проектом последних лет можно назвать индустриальный парк Parametr «Бутово». Он сочетает крупноформатную складскую и одноэтажную light industrial часть, при этом расположен в непосредственной близости от сложившейся Москвы. Оба формата были реализованы очень быстро, а на покупку блоков light industrial фактически сформировалась очередь. Проект подтвердил главный принцип этого сегмента: локация имеет определяющее значение. Дополнительным преимуществом стала одноэтажная конфигурация, при которой пользователь может эффективно эксплуатировать всю приобретенную площадь без ограничений, связанных с грузовым доступом на верхние этажи.
Успешные проекты показывают, что специализация также может компенсировать ограничения формата. Например, пищевой производственный комплекс RBNA на Рябиновой улице был быстро реализован, несмотря на этажность. Рябиновая улица исторически является сложившимся кластером пищевых компаний, в том числе работающих с холодильными и морозильными режимами. Новый объект с соответствующим назначением и инженерными характеристиками точно попал в существующий локальный спрос.
Качество как главный драйвер капитализации
Переход рынка от дефицита к конкуренции меняет не только поведение арендаторов, но и инвестиционную стоимость недвижимости. Если раньше практически любой качественный объект находил своего пользователя, то сегодня капитализация все сильнее зависит от качества самого продукта.
На первый взгляд может показаться, что рынок движется равномерно. Доходность офисных активов в Москве за последние два года снизилась, однако средние показатели уже не отражают реальную ситуацию. На практике рынок начинает разделяться. Лучшие объекты с современной инженерией, качественной архитектурой, развитой инфраструктурой и профессиональным управлением сохраняют высокий спрос со стороны инвесторов и арендаторов. Напротив, морально устаревшие здания теряют конкурентоспособность значительно быстрее, чем показывает средняя статистика.
И тут один из лучших примеров, как качественный продукт влияет на капитализацию недвижимости – Москва-Сити. Несмотря на один из самых высоких порогов входа на рынке, ставки капитализации лучших офисных объектов за последние годы снизились примерно с 9,8% до 8%, что отражает рост их стоимости. При этом средняя стоимость строящихся офисов в Москва-Сити уже превышает отметку в 850 тыс. руб. за кв. м, почти вдвое превысив средний показатель по Москве (450 тыс. руб.). За три года цены здесь выросли более чем на 110%, а прогнозная ставка аренды превышает 100 тыс. руб. за кв. м в год, что почти втрое выше средней ставки по офисам класса А в столице. Отдельно, конечно, стоит отметить, что в данном случае играет роль и тот факт, что сегодня Сити – это проект, где земля уже невосполнимый ресурс. Сегодня мы видим реализацию единичных проектов: City 4 и Sezar Tower компании Sezar Group, новые башни MR Group (Top Tower и One). Стоимость офисов в последних проектах «Москва-Сити» уже начинается примерно от 660-735 тыс. рублей за кв. м
Для примера из Санкт-Петербурга интересно рассмотреть проекты Trinity и Electro компании GHP Group. На момент выхода на рынок в 2014 году это были принципиально новые для Санкт-Петербурга офисные объекты с точки зрения качества, уровня инвестиций и концепции. Оба проекта вызвали большой интерес со стороны рынка, особенно со стороны IT-компаний, которые в тот период были одним из основных драйверов спроса на офисную недвижимость. При этом многие потенциальные арендаторы считали заявленные ставки слишком высокими и ожидали, что девелопер со временем снизит цены. Однако этого не произошло. В итоге оба объекта были сданы в аренду крупным компаниям нефтегазового сектора В 2022 году бизнес-центры Trinity Place и «Электро» сменили владельца. Рыночная стоимость Trinity Place оценивалась примерно в 7,5 млрд рублей, «Электро» - в 3-3,5 млрд рублей. На момент сделки оба объекта были полностью арендованы структурами «Газпрома». Этот кейс показывает, что продукт, который на старте воспринимался рынком как дорогой и нестандартный, впоследствии стал эталонным объектом класса А и ликвидным инвестиционным активом. В частности, Trinity и сегодня считается одним из объектов, наиболее полно соответствующих всем требованиям этого класса.
Москва задает тренд, Петербург догоняет
Рынки Москвы и Санкт-Петербурга развиваются по одной модели, но с разной скоростью. Москва традиционно первой проходит этапы рыночной трансформации, спустя некоторое время аналогичные процессы начинают проявляться в Петербурге.
Московский рынок можно рассматривать как индикатор ближайшего будущего для северной столицы. Здесь уже произошел резкий рост объемов строительства, начала увеличиваться вакантность, усилилась конкуренция между проектами и сформировался запрос на принципиально иной уровень качества продукта. Девелоперы отвечают на это развитием сервисных офисов, офисов в продажу, light industrial, цифровых сервисов управления зданиями и комплексной инфраструктуры для пользователей. И, конечно, в Москве сильное влияние оказывают программы МПТ и КРТ – в Санкт-Петербурге аналогов мы пока не наблюдаем.
Петербург получает возможность пройти этот этап быстрее и эффективнее, используя опыт Москвы. Девелоперам уже не нужно гадать, каким будет следующий этап развития рынка. Он хорошо виден на московском примере: при росте предложения выигрывают проекты, которые лучше соответствуют запросам пользователей, а не просто предлагают новые квадратные метры. Москва сегодня показывает не будущее столицы – она показывает будущее российского рынка коммерческой недвижимости. И главный урок этого будущего прост: конкурировать придется уже не объемом строительства, а качеством продукта.
Что делать игрокам рынка
Трансформация рынка не означает кризис коммерческой недвижимости. Она означает окончание периода, когда сам факт появления нового объекта практически гарантировал его востребованность. Следующий цикл развития будет определяться не объемом строительства, а качеством продукта.
Первый вывод: проектирование начинается с рынка, а не с участка. Девелоперу уже недостаточно подобрать удачную локацию и рассчитать экономику строительства. Необходимо заранее понимать, кто станет пользователем объекта, какие процессы он будет в нем реализовывать, как могут измениться его требования через пять-десять лет и какие конкурентные преимущества проект сохранит на протяжении всего жизненного цикла.
Второй вывод: стоимость все больше определяется эксплуатацией, а не строительством. Современные инженерные системы, качественное управление зданием, цифровые сервисы, развитая инфраструктура и способность быстро адаптировать пространство под потребности арендатора становятся такими же важными элементами продукта, как архитектура или местоположение. Именно эти характеристики позволяют объекту сохранять заполняемость и капитализацию в условиях усиливающейся конкуренции.
Третий вывод: универсальных проектов становится все меньше. Пользователи ожидают решений, созданных под их отрасль, формат работы и операционные процессы. Поэтому конкурентное преимущество получают девелоперы, которые умеют не только строить качественные здания, но и разрабатывать специализированные продукты для конкретных сегментов рынка.
Эпоха «дефицита метров» завершена. Наступает время дефицита выверенного продукта. Тот, кто осознает это сегодня, сможет не только сохранить свои активы, но и приумножить их в ближайшие пять лет. Тот, кто продолжит мыслить категориями 2010-х, рискует остаться с пустыми площадями и падающей доходностью. Маркетинговыми «фишками» компенсировать слабый продукт больше не получится. Конкурентоспособность проекта будет определяться глубиной понимания потребностей пользователя и тем, насколько точно они имплементированы в концепцию. Поэтому девелопер, проектировщик и консультант должны работать вместе уже на ранней стадии создания продукта.
Автор: Иван Починщиков, управляющий партнер IPG
Опубликовано в сентябрьском выпуске журнала CRE (№5, 2026)